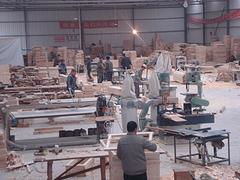
上周四下午跑了一趟城东建材市集后头那排厂子,帮一个做榫卯家具的业主对账。进门老板领先句话不是聊木头,是叹气:“师傅,我这仓库里堆的料和账上对不上,你说咋整。”这话我听得多了,
木材加工厂的账务处理,难就难在料、工、费三头搅在一起。
到楼先看料场,账从木头堆开始
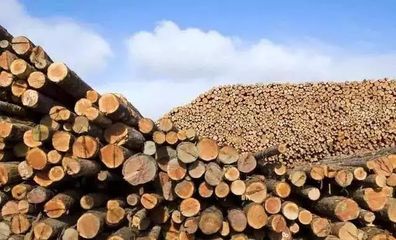
具体来说,我没急着翻凭证,先跟他去料场转了一圈。原木按树种和径级分开码,但有一垛白蜡木和账上标的“一级”对不上眼。说白了,木材加工厂进销存账务的领先步不是记账,是记料。每批进厂的原木得按批次挂标签,树种、含水率、径级、进价分开列,领用的时候按批次出库,别混着走。老板点头,说之前就是图省事,月底盘一次,差多少调多少,结果成本越调越虚。
成本核算这点很多人忽略了
从实际操作来看,回到办公室我让他把上月的生产单翻出来。木材加工厂成本核算方法绕不开“出材率”三个字——一方原木进锯,出多少板材、多少边角料,得按实际下料单分摊。这点直接影响结果。我建议他设“生产成本—原木”“生产成本—人工”“制造费用”三个归集口,月末按出材比例往产成品里转。别小看这套木材加工厂会计分录,借生产成本、贷原材料那一步简单,难的是边角料和锯末也得估个价冲减成本,不然物品单价永远偏高。这里头有个妥协:小厂人手紧,边角料按经验估个吨价就行,别追求分毫不差,先把账跑顺。
验收看的是账实能不能对上
换个角度看,临走前我抽了两张凭证对仓库实物。一张是上月采购的板材,发票数量跟入库单差了三张板,老板说运输途中磕坏退了,但账上没冲。这就是木材加工厂税务处理容易踩的坑——退货没及时做进项转出,月底税负对不上。我让他补了张红字入库单,顺手把木材加工厂账务处理流程里最要紧的一条写给他:采购、入库,领料、产成品入库、销售,五个节点每步都得有单据跟着走。这步不能省。缺一步月底就得拿笔倒推。
给同场景的老板一句实在话:别等年底才想起理账,每周花半小时把料场标签和入库单对一遍,比请人调三个月账都管用。木材加工厂的账务处理说穿了就是让木头和数字一块儿走,走顺了,税和成本自然就清了。
以上就是关于木材加工厂的账务处理的一些实操经验。不同场景下可能会有差异,具体问题还是得具体分析。有拿不准的地方,多问多查总不会错。